Penulis: Dr. Ulfah Choerunnisa Nurul Litasari, S.PWK, M.Si.
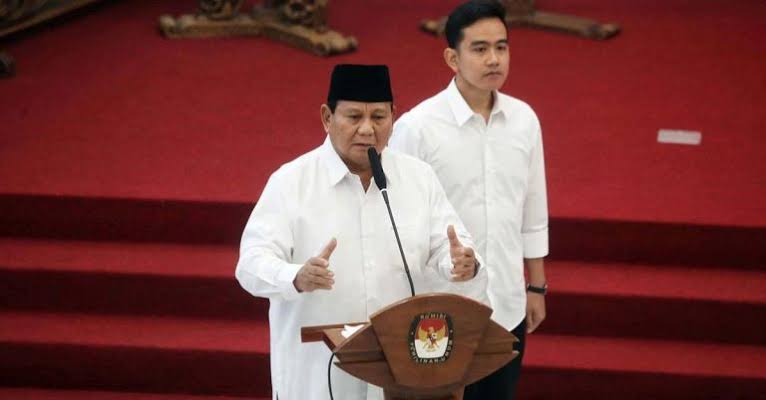
Muslimah News, FOKUS — Presiden terpilih, Prabowo Subianto akan membentuk Kementerian Perumahan pada masa pemerintahannya. Kebijakan tersebut berimplikasi pada pemisahan kembali antara Kementerian Perumahan dengan Kementerian Pekerjaan Umum (PU) yang sebelumnya telah dimerger pada pemerintahan Jokowi pada 2014. Anggaran untuk kementerian tersebut dicanangkan sebesar Rp53 triliun yang sudah masuk dalam Rancangan Anggaran Pendapatan dan Belanja Negara (RAPBN) Tahun 2025.
Pemisahan kembali kementerian dimaksudkan untuk memfokuskan kinerja kementerian. Nantinya Kementerian Pekerjaan Umum fokus pada penyediaan infrastruktur sarana dan prasarana. Sementara itu, Kementerian Perumahan fokus pada permasalahan pemenuhan kebutuhan perumahan. Pemerintahan Prabowo menargetkan pembangunan dua juta rumah setiap tahun di pedesaan dan satu juta unit apartemen di perkotaan yang menjadi salah satu di antara 17 program prioritas.
Pemenuhan kebutuhan hunian menjadi salah satu program prioritas presiden terpilih untuk merespons permasalahan backlog (kebutuhan rumah yang belum terpenuhi) yang terus meningkat. Pada 2023, angka backlog perumahan di Indonesia mencapai 12,7 juta. Angka ini mengalami peningkatan sebesar 1,7 juta dari tahun sebelumnya. Pada 2022, dengan angka backlog perumahan sebesar 11 juta, sebanyak 93% berasal dari Masyarakat Berpenghasilan Rendah (MBR).
Selain itu, sebanyak 60% dari angka tersebut didominasi oleh MBR yang bekerja pada sektor informal. Sedangkan berdasarkan data Survei Sosial Ekonomi Nasional (Susenas) yang disampaikan Dirjen Pembiayaan Infrastruktur Kementerian Pekerjaan Umum dan Perumahan Rakyat (PUPR), Herry Trisaputra Zuna dalam konferensi pers Program Tapera di Kantor Staf Presiden, Jakarta Pusat, Jumat (31-5-2024), terdapat 9,9 juta rumah tangga yang belum mempunyai rumah.
Tidak hanya itu, terdapat 26 juta rumah tidak layak huni sehingga jumlah permasalahan rumah yang perlu diselesaikan sekitar 36 juta. Masyarakat yang tidak mampu memiliki rumah pada akhirnya tidak memiliki pilihan lain selain tinggal berdesakan dengan anggota keluarga lain di rumah keluarga besar, menumpang di rumah teman, menyewa sebuah kamar, mencari rumah di lokasi yang jauh dari tempat kerja, membangun rumah sendiri secara bertahap, bahkan tinggal di perkampungan kumuh atau kolong jembatan (UN Habitat, 2011). Kondisi tersebut tentu saja sangat mempengaruhi kualitas keluarga dan tumbuh kembang generasi. Apakah program pembangunan tiga juta rumah per tahun benar-benar bisa mengentaskan permasalahan pemenuhan kebutuhan perumahan?
Sulitnya Pemenuhan Kebutuhan Dasar Hunian Layak bagi Masyarakat
Pembangunan tiga juta rumah per tahun bukan berarti masyarakat dapat langsung memperoleh manfaat rumah dari pemerintah. Pembangunan tiga juta rumah, baru berbicara pada aspek produksi rumah.
Pada aspek produksi, pemerintah menggandeng berbagai pihak. PBB menyatakan bahwa dalam beberapa dekade terakhir telah terjadi pergeseran peran pemerintah dalam sektor perumahan. Semula pemerintah ikut ambil bagian dalam menyediakan perumahan, kini menjadi fasilitator bagi pembangunan dan pembiayaan perumahan yang dilaksanakan oleh sektor nonpemerintah seperti pihak swasta, kelompok masyarakat, dan koperasi (UN Habitat, 2011).
Hal ini sejalan dengan pernyataan adik kandung Prabowo, Hashim Djojohadikusumo, yang menyampaikan bahwa proyek rumah pedesaan nantinya akan digarap oleh UMKM atau koperasi dengan tujuan meningkatkan kapasitas usaha kecil-menengah tersebut dan melarang keterlibatan pengembang besar untuk masuk dalam program ini.
Sekilas pernyataan Hashim terdengar populis karena memihak kepada pengembang-pengembang kecil dalam realisasi program pemerintah. Namun, pembangunan rumah, terutama rumah subsidi yang diserahkan kepada pengembang swasta kecil, dipandang tidak menguntungkan oleh para pengembang.
Pasalnya pemerintah menetapkan batasan harga dalam penjualan rumah subsidi yang tertuang dalam Keputusan Menteri Pekerjaan Umum dan Perumahan Rakyat (Kepmen PUPR) Nomor 689/KPTS/M/2023 tentang Batasan Luas Tanah, Luas Lantai, dan Batasan Harga Jual Rumah Umum Tapak dalam Pelaksanaan Kredit/Pembiayaan Perumahan Fasilitas Likuiditas Pembiayaan Perumahan, serta Besaran Subsidi Bantuan Uang Muka Perumahan. Misalnya, harga rumah subsidi yang ditetapkan pemerintah untuk wilayah Jawa adalah Rp166 juta. Dengan harga yang ditetapkan, pilihan lokasi untuk membangun perumahan akan makin jauh dari lokasi-lokasi strategis.
Hal tersebut disebabkan harga lahan di lokasi-lokasi strategis cukup tinggi, bahkan mengalami spekulasi kenaikan harga lahan. Ini berakibat pada minimnya margin keuntungan, bahkan tidak dapat menutup biaya produksi. Contohnya median harga tanah di Yogyakarta yang telah mencapai Rp7 juta per m2.Secara alamiah, para pengembang beralih untuk mengembangkan hunian kelas menengah-atas atau mengembangkan rumah subsidi yang jauh dari pusat kota.
Pengembangan perumahan kelas menengah-atas dan rencana-rencana infrastruktur serta pengembangan kota-kota baru swasta, secara tidak langsung juga berimplikasi pada spekulasi kenaikan nilai lahan dan properti. Pengembangan kawasan tersebut dipandang akan membawa nilai tambah lahan (land value enhachment) sehingga mendorong pemilik lahan menaikkan harga lahan atau propertinya.
Sering kali penguasaan lahan yang dilakukan oleh pengembang besar didukung oleh regulasi. Proses-proses ini oleh Harvey (2003) disebut dengan accumulation by dispossession yang di dalamnya terjalin hubungan transaksional antara penguasa dan pengusaha. Sebagai contoh, pada 1988 terjadi deregulasi finansial yang mendorong munculnya bank-bank swasta yang didominasi oleh keluarga konglomerat Cina-Indonesia. Bersamaan dengan itu lahir kebijakan sistem izin lokasi (location permit system) ((Kidokoro, Matsuyuki, and Shima, 2022).
Kondisi tersebut memberikan peluang bagi konglomerat taipan untuk memasuki bisnis real estate dan melakukan land banking (pengadaan tanah di suatu area untuk disimpan dan dicadangkan untuk pembangunan di masa depan) di wilayah hinterland Jakarta dalam jumlah yang masif yang didanai dari bank swasta yang mereka miliki. Firman (2004) mencatat terdapat 72.000 ha izin lokasi di wilayah Jabodetabek pada 1993—1998 yang mentransfer kepemilikan lahan dari petani kepada para oligopoli real estate melalui dukungan regulasi izin lokasi.
Lahan dibeli dari para petani dengan harga murah oleh para pengembang besar dan saat ini berkembang menjadi kota swasta di pinggiran kota Jakarta seperti BSD City dan Lippo Karawaci di sisi barat Barat yang menyasar kalangan menengah ke atas. Tidak dapat dimungkiri bahwa kawasan perumahan dan fasilitas di kota-kota swasta tersebut memang mumpuni, bahkan dilengkapi dengan fasilitas yang memberikan kenyamanan dan keamanan yang dibutuhkan oleh masyarakat.
Sayangnya, permukiman ideal yang dibangun swasta tersebut seperti mustahil dimiliki oleh masyarakat berpenghasilan rendah. Adapun jika dapat mengakses hunian, lokasinya jauh dari lokasi strategis yang akan menambah biaya transportasi.
Permasalahan program yang digagas presiden terpilih tidak hanya terletak pada aspek produksi, tetapi juga pada aspek distribusi. Penyaluran tiga juta rumah dalam program pemerintah dilakukan melalui beberapa mekanisme yang diklaim memudahkan masyarakat memperoleh hunian.
Dalam UU No. 11 Tahun 2011 tentang Perumahan dan Kawasan Permukiman Pasal 54 ayat 3 dinyatakan beberapa kemudahan dan/atau bantuan pembangunan dan perolehan rumah bagi MBR, yaitu subsidi perolehan rumah, stimulan rumah swadaya, insentif perpajakan sesuai dengan ketentuan peraturan perundang-undangan di bidang perpajakan, perizinan, asuransi dan penjaminan, penyediaan tanah, sertifikasi tanah, dan/atau prasarana, sarana dan utilitas umum. Selain itu, PBB juga telah merekomendasikan bahwa pemerintah seharusnya menyalurkan bantuan akses perumahan dengan cara:
1. Memberikan stimulasi dan menciptakan institusi, serta iklim hukum dan kebijakan yang kondusif bagi pihak swasta untuk berperan aktif dalam pembiayaan dan penyediaan pasokan perumahan.
2. Mendukung tersedianya beragam opsi rumah terjangkau dari sisi kualitas, ukuran, harga, dan lokasi untuk berbagai segmen penghasilan serta memastikan opsi‐opsi yang ada memenuhi produk‐produk pembiayaan perumahan.
3. Menyelenggarakan dialog kebijakan antara pemberi pinjaman, pihak kontraktor perumahan, dan pengembang untuk mendapatkan masukan atas kendala yang dihadapi.
4. Mempromosikan program tabungan perumahan sebagai prioritas nasional.
Peran pemerintah dalam penyediaan rumah bagi masyarakat harusnya dapat dilakukan secara langsung, tetapi dalam sistem hari ini pemerintah malah mengembangkan sistem pembiayaan perumahan yang menyediakan infrastruktur pinjaman dan menghilangkan hambatan-hambatan dalam pemberian pinjaman.
Pemerintah selanjutnya juga membantu rumah tangga dengan pendapatan rendah untuk memperoleh rumah layak huni dengan pemberian side demand subsidies, seperti bantuan perumahan dan subsidi tingkat bunga. Bantuan pembiayaan yang banyak digunakan oleh masyarakat Indonesia adalah Kredit Pemilikan Rumah (KPR).
Berdasarkan data Bank Indonesia survei triwulan I pada 2015, skema umum pembiayaan perumahan oleh masyarakat di Indonesia menunjukkan 75,45% konsumen menggunakan KPR, 14,79% tunai bertahap, dan 9,75% tunai. KPR sendiri merupakan salah satu produk kredit (pembiayaan) dari perbankan yang digunakan untuk membeli rumah atau untuk kebutuhan konsumtif lainnya dengan jaminan/agunan berupa rumah (Sari, 2013).
Selain harus menempuh kredit yang dilakukan dengan akad batil ribawi, pengajuan subsidi rumah juga menempuh proses yang sulit. Contohnya, yang mengajukan permohonan membeli rumah subsidi harus memiliki NPWP dan SPT Pajak Penghasilan (PPh). Bagi rakyat miskin tentu hal ini menyulitkan. Penghasilan saja minim, bagaimana mungkin memikirkan harus punya NPWP dan membayar pajak penghasilan? Kalau ada salah satu syarat yang tidak terpenuhi, sudah pasti pengajuan untuk memperoleh rumah subsidi akan ditolak.
Alokasi APBN dalam bentuk subsidi perumahan juga bukan berarti dana tersebut dapat diterima langsung oleh masyarakat dalam bentuk uang ataupun rumah, tetapi mengalir kepada pihak ketiga, seperti pihak perbankan dan para pengembang properti yang bekerja sama dengan pemerintah. Lagi-lagi masyarakat harus berusaha mati-matian untuk sekadar mengakses kebutuhan dasar hunian. Bahkan menjadi mafhum yang umum di tengah masyarakat untuk tidak berharap banyak pada kualitas rumah subsidi, apalagi sekadar memiliki hunian yang nyaman.
Pemenuhan Kebutuhan Dasar Hunian Layak dalam Islam
Hunian merupakan salah satu kebutuhan dasar yang seharusnya dapat diakses oleh setiap individu dan telah dijamin dalam UUD 1945 pasal 28 H ayat (1) yang menyatakan bahwa “setiap orang berhak hidup sejahtera lahir dan batin, bertempat tinggal, serta berkehidupan yang layak”. Sayangnya, problem ketimpangan pemenuhan kebutuhan dasar ini makin melebar di bawah pengaturan pembangunan kapitalistik.
Di satu sisi, terdapat masyarakat yang kesulitan hanya untuk mengakses kebutuhan dasar hunian, bahkan harus menempati ruang-ruang marginal. Di sisi lain, terdapat kelompok yang mendapatkan akses eksklusif dari penguasa untuk menguasai sumber daya dalam rangka kapitalisasi usahanya di bidang perumahan. Dalam iklim pembangunan kapitalistik, rumah yang layak seperti barang mewah yang hanya mampu diakses oleh kelas masyarakat tertentu.
Paradigma Islam dalam Pemenuhan Hunian Layak sebagai Kebutuhan Dasar Manusia
Dalam pandangan Islam, rumah adalah kebutuhan primer manusia yang harus terpenuhi. Allah Taala berfirman, “Tempatkanlah mereka (para istri) di mana kamu bertempat tinggal, sesuai dengan kemampuanmu.” (QS Ath-Thalaq: 6).
Tidak terpenuhinya kebutuhan dasar secara makruf menjadikan seseorang dikategorikan ke dalam kelompok fakir. Dalam kitab An-Nidzamul Iqtishady fi Al-Islam dikatakan bahwa kefakiran merupakan masalah yang menjadi salah satu sebab kemunduran dan kehancuran suatu bangsa. Islam, bahkan telah menjadikan kemiskinan tersebut sebagai ancaman setan sebagaimana firman Allah Taala, “Setan menjanjikan (menakut-nakuti) kamu dengan kemiskinan.” (QS Al-Baqarah: 268).
Bahkan, kefakiran atau kemiskinan diidentikkan dengan kelemahan. Hal ini seharusnya menjadi sebuah muhasabah yang besar bagi masyarakat Islam jika kemiskinan menjadi gejala meluas di tengah masyarakat. Terlebih, apabila kemiskinan yang terjadi turut dikontribusikan oleh kebijakan-kebijakan zalim yang dilakukan oleh penguasa yang melayani kepentingan-kepentingan pengusaha.
Islam memiliki serangkaian mekanisme pengaturan yang komprehensif untuk menjamin pemenuhan kebutuhan dasar setiap individu orang per orang hingga seseorang tersebut terbebas dari kemiskinan. Dengan demikian, paradigma yang digunakan adalah mengentaskan kemiskinan agar terhindar dari kelemahan, kemunduran, bahkan ancaman kehancuran bangsa, bukan sekadar formalitas solusi tambal sulam.
Kehadiran penguasa sebagai pelaksana syariat kafah menjadikan khalifah berkarakter penuh kepedulian dan tanggung jawab. Khalifah bukan berposisi sebagai regulator, melainkan pe-ri’ayah/raa’in (pelayan) dan penanggung jawab atas urusan rakyatnya.
Rasulullah saw. bersabda, “Imam (khalifah/kepala negara) adalah pengurus rakyat dan ia akan dimintai pertanggungjawaban atas rakyat yang diurusnya.” (HR Bukhari dan Muslim).
Pengaturan Islam dalam sistem Khilafah akan menerapkan politik ekonomi Islam yang menjamin terpenuhinya kebutuhan primer (termasuk rumah) pada tiap-tiap individu secara menyeluruh dan membantu tiap-tiap individu di antara mereka dalam memenuhi kebutuhan sekunder dan tersiernya sesuai kadar kemampuannya.
Mekanisme Praktis
Mekanisme pemenuhan kebutuhan dasar dalam Islam dilakukan dengan beberapa langkah. Pertama, Islam mewajibkan setiap laki-laki bekerja untuk memenuhi kewajiban nafkah. Laki-laki yang telah balig berkewajiban menanggung nafkah meliputi sandang, pangan, dan papan untuk dirinya sendiri dan keluarganya secara layak (makruf).
Negara akan menyediakan lapangan pekerjaan, baik dengan membuka lapangan pekerjaan baru, memberikan modal usaha, maupun memberikan akses lahan untuk diolah. Dengan begitu, masyarakat bisa memenuhi kebutuhan dasar mereka.
Kedua, apabila ada rakyat yang tidak mampu bekerja karena alasan syar’i, sudah menjadi kewajiban keluarganya dengan membantu memberikan tempat tinggal, pakaian, hingga makanan.
Ketiga, jika tahap sebelumnya tidak dapat dilaksanakan, hal itu akan menjadi tanggung jawab negara untuk menyediakan kebutuhan dasarnya. Tempat tinggal bisa dibangun dari uang negara dengan mengambil pembiayaan untuk tata kelola perumahan dari kas negara (baitulmal) dari pos zakat.
Apabila pembiayaan dari pos ini tidak mencukupi, maka dapat diambil dari pos-pos baitulmal yang lainnya. Saat kas negara kosong, sedangkan masih banyak rakyat yang tidak memiliki rumah, negara bisa menarik tabaruat (sumbangan sukarela) dari masyarakat atau dharibah (pajak) dari orang kaya. Namun, sifatnya temporer, yakni pungutan dihentikan setelah kebutuhan terpenuhi. Rumah tersebut pun dapat dijual dengan harga terjangkau, disewakan, bahkan diberikan cuma-cuma kepada masyarakat yang membutuhkan.
Selain mekanisme di atas, Islam juga mewajibkan negara membantu menciptakan iklim yang mendukung kemudahan untuk mengakses kebutuhan dasar hunian dengan mekanisme berikut.
1. Mengatur sebab-sebab kepemilikan tanah
Kepemilikan tanah dalam Islam tidak selalu dilakukan dengan transaksi jual beli, sebaliknya saat ini tanah menjadi komoditas yang menjadi bahan spekulasi sehingga harganya terus meningkat. Bahkan tanah menyumbang hampir 40% harga properti hunian sehingga harga hunian terus melejit yang tidak sebanding dengan peningkatan kemampuan daya beli masyarakat. Kepemilikan tanah dalam Islam dapat dilakukan dengan ihya’, tahjir, dan iqtha’.
Ihya’ (al-mawat) adalah menghidupkan/memanfaatkan tanah yang tidak ada pemiliknya dan tidak dimanfaatkan oleh seseorang untuk suatu keperluan termasuk membangun rumah. Nabi saw. bersabda, ”Barang siapa yang menghidupkan tanah mati, maka tanah itu menjadi miliknya.” (HR Bukhari).
Tahjir (al-ardh) artinya membuat batas atau memagari bidang tanah. Nabi saw. bersabda, “Barang siapa membuat suatu batas pada suatu tanah (mati), maka tanah itu menjadi miliknya.” (HR. Ahmad).
Sedangkan iqtha` artinya pemberian tanah milik negara kepada individu rakyat. Kemudahan akses lahan dapat memotong biaya untuk membangun rumah hingga hampir setengahnya.
2. Mengelola tanah ash-shawafi
Ash-shawafi adalah tanah yang dikumpulkan negara yang berasal dari negeri-negeri yang dibebaskan dan ditetapkan untuk baitulmal. Tanah yang tidak ada pemiliknya, tanah milik negara yang dibebaskan, tanah milik penguasa, tanah milik panglima perang, tanah milik orang yang terbunuh, atau tanah milik orang yang lari dari peperangan termasuk ke dalam kategori tanah ash-shawafi.
Tanah-tanah ini dikelola oleh negara untuk kepentingan kaum muslim, termasuk untuk membangun rumah bagi warga negara. Mekanisme penyalurannya dapat diberikan secara cuma-cuma, atau dijual dengan harga terjangkau kepada individu rakyat.
3. Larangan menelantarkan tanah
Kepemilikan tanah dalam Islam melekat dengan pemanfaatannya. Artinya, aktivitas menidurkan tanah seperti praktik land banking yang dilakukan oleh pengusaha-pengusaha properti besar hari ini tidak diperbolehkan. Tanah yang ditelantarkan selama tiga tahun oleh pemiliknya akan ditarik oleh negara dan diberikan kepada orang lain, termasuk untuk pendirian rumah.
Nabi saw. bersabda, “Siapa yang mempunyai sebidang tanah, hendaknya ia menanaminya, atau hendaknya diberikan kepada saudaranya. Apabila ia mengabaikannya, maka hendaknya tanah itu diambil.” (HR. Bukhari).
Mekanisme ini akan mencegah pemusatan sumber daya pada satu pihak yang menghalangi pihak lain untuk mengaksesnya yang pada akhirnya menciptakan ketimpangan akses seperti yang terjadi hari ini.
4. Mengelola harta milik umum
Harta milik umum adalah hak kepemilikan bersama yang ditetapkan oleh hukum syariat. Harta milik umum dapat berupa barang-barang yang secara sifatnya dibutuhkan secara kolektif, seperti air, barang tambang, dan barang-barang yang secara sifat pembentukannya tidak dapat dimiliki individu, seperti jalan.
Harta milik umum dikelola oleh negara dan diberikan manfaatnya kepada masyarakat. Misalnya, negara mengelola tambang besi atau tambang galian lain yang menunjang konstruksi perumahan. Negara dapat memberikan kepada masyarakat atau menjualnya tanpa mengambil keuntungan, tetapi hanya mengambil harga untuk biaya pengolahan.
Bahkan, bahan tambang yang sedikit jumlahnya atau dimanfaatkan dalam jumlah sedikit dapat diakses langsung oleh masyarakat. Dengan demikian, biaya konstruksi untuk membangun hunian dapat ditekan sehingga mendapatkan hunian layak yang murah bukan sebuah utopia.
5. Melakukan Transaksi dengan Mudah, Halal Tanpa Riba.
Penerapan syariat akan menegasikan semua akad bisnis properti yang batil dan ribet, seperti meniadakan bunga, denda, sita, asuransi, akad ganda, kepemilikan tidak sempurna, serta segala macam persyaratan adminitrasi dan birokasi yang menyulitkan dan berbiaya. Dari sisi penyaluran, bantuan rumah oleh negara juga akan dilakukan secara mudah dan cepat. Negara juga harus melarang penguasaan tanah oleh korporat, apalagi dilakukan dengan cara-cara zalim dan untuk tujuan spekulasi karena akan menghalangi masyarakat memiliki tanah.
Rasul saw. hanya memberi kekuasaan memiliki tanah kepada individu sebagaimana sabda beliau, “Siapa saja yang mempunyai sebidang tanah, hendaknya ia menanami tanah tersebut atau hendaknya ia berikan kepada saudaranya. Jika ia mengabaikan tanahnya, maka hendaknya tanah itu diambil.” (HR Al-Bukhari).
Jaminan pemenuhan kebutuhan perumahan tidak saja dilihat dari aspek kuantitas, tetapi juga kualitas. Hunian diharapkan dapat menjadi tempat yang aman dan nyaman sehingga serangkaian mekanisme praktis diperlukan untuk mengkaji apakah suatu lokasi cocok dibangun kawasan hunian atau tidak.
Keterlibatan para ahli (hubara) sangat diperlukan seperti menganalisis kesesuaian lahan dari berbagai aspek seperti kebencanaan, aspek biofisik, aksesibilitas, dan sebagainya. Hal ini dapat menjadi dasar dalam pengaturan penggunaan lahan secara kolektif yang dapat dituangkan dalam Rencana Tata Ruang Wilayah (RTRW).
Berdasarkan perspektif kepemilikan, hunian dalam Islam masuk ke dalam kepemilikan individu. Asy-Syari telah memberikan kebolehan kepemilikan kepada individu tanpa dibatasi. Artinya, setiap individu bebas untuk memiliki hunian sesuai dengan kemampuan, maka memiliki hunian mewah tidak berdosa dalam Islam, begitu pun memiliki hunian sederhana.
Namun, Islam memandang bahwa kesederhanaan hunian yang dimiliki tetap harus menjamin standar kelayakan kebutuhan dasar hunian seperti jumlah kamar berdasarkan jumlah keluarga, tersedianya ruang yang dapat menjaga aurat penghuninya, dan standar lain yang berkaitan dengan hukum syarak, serta standar-standar teknis seperti sirkulasi udara, sanitasi, dan sebagainya.
Di sisi lain, tempat tinggal tidak hanya berupa rumah atau hunian, tetapi juga terdapat lingkungan perumahan. Lingkungan perumahan mencakup sarana prasarana, seperti jalan, listrik, drainase air, dan ruang terbuka hijau yang masuk dalam kepemilikan umum yang harus disediakan oleh negara dan bebas diakses oleh siapa pun.
Selain itu, aspek keamanan lingkungan juga menjadi hajat publik yang dijamin oleh negara. Semua fasilitas tersebut diperuntukan bagi seluruh warga negara tanpa kecuali dan tanpa membedakan status sosial atau tingkat pendapatan. Dalam era pembangunan neoliberal kapitalistik, fasilitas-fasilitas tersebut dapat dinikmati secara eksklusif hanya untuk pihak-pihak tertentu, seperti kelompok masyarakat yang mampu mengakses hunian di kawasan kota swasta.
Selain itu, lingkungan perumahan adalah tempat tumbuh kembang generasi Islam. Di sanalah tempat mereka bernaung, berteduh, dan berlindung. Tidak hanya itu, di sanalah generasi Islam mendapatkan tempat yang nyaman untuk bermain dan bersosialisasi, serta mendapatkan pendidikan yang terbaik.
Oleh karena itu, permasalahan tidak terpenuhinya kebutuhan dasar hunian seharusnya menjadi perhatian serius bagi kaum muslim untuk mengentaskannya yang hanya bisa terwujud dengan penerapan syariat kafah dalam Khilafah. [MNews]